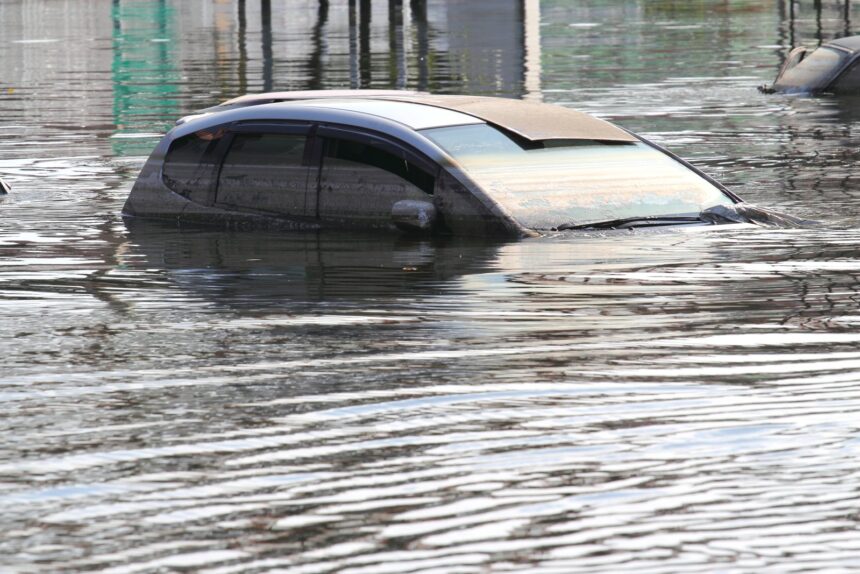
Seguro cobre enchente, alagamento e granizo?
Depende da cobertura que está na sua apólice. Veja o que conferir antes da temporada de chuvas, o que fazer com o carro alagado e o que as enchentes do RS mostraram.
Começou a época de chuva forte, e com ela a dúvida: o seguro cobre enchente, alagamento, granizo e queda de árvore? A resposta curta é que depende do que está escrito na sua apólice. A Susep, que regula o setor, não obriga a seguradora a incluir esses riscos: a Circular 639, de 2021, permite que as coberturas do carro sejam vendidas de forma isolada ou combinada. Por isso, dois seguros com o mesmo preço podem responder de forma diferente na mesma tempestade.
O essencial
- Não existe regra que obrigue o seguro de carro a cobrir enchente, alagamento ou granizo. O que vale é a cobertura contratada.
- Nas apólices de cobertura completa (a chamada compreensiva), esses riscos costumam aparecer entre os cobertos. Seguro só contra roubo e furto ou só de terceiros não paga o seu carro alagado.
- Nas enchentes do Rio Grande do Sul, em 2024, o seguro de carro recebeu 18.086 avisos de sinistro até setembro, somando R$ 1,22 bilhão.
- Com o carro alagado, não tente ligar o motor: a água no motor pode transformar um conserto em perda total.
- Entrar de propósito numa rua alagada pode custar a indenização: o Código Civil tira a garantia de quem agrava o risco de forma intencional.
O seguro cobre enchente? Depende da cobertura
O seguro de carro é montado em blocos. A cobertura do próprio veículo, chamada de casco, pode incluir colisão, incêndio, roubo e furto, e eventos da natureza, juntos ou separados. Quem contrata só roubo e furto, por exemplo, paga menos, mas não tem cobertura quando a água entra no carro.
Você também pode gostar de


Enchente e alagamento
Costumam estar na cobertura compreensiva. Confira se a apólice fala em alagamento, inundação ou submersão do veículo.
Granizo
Também costuma entrar na compreensiva. Amassado leve vira conserto, e a franquia vale como num reparo comum.
Queda de árvore ou poste
Em geral aparece como queda de objetos sobre o veículo. Fotografe tudo antes de remover o carro.
Só roubo ou só terceiros
Esses planos não pagam o conserto do seu carro por causa de chuva, mesmo que o dano seja grande.
Mito ou verdade: seguro e chuva
o que dizem as regras
- Mito“Todo seguro de carro cobre enchente”
Não há obrigação. A Circular Susep 639/2021 deixa as coberturas serem vendidas de forma isolada ou combinada; vale a apólice.
- Depende“Se eu atravessar a rua alagada, o seguro paga”
Pelo art. 768 do Código Civil, o segurado perde a garantia se agravar intencionalmente o risco. Cada caso é analisado.
- Mito“Granizo é sempre perda parcial”
Se o orçamento passar do critério de indenização integral do contrato, vira perda total como qualquer outro sinistro.
- Mito“Carro alagado sempre dá perda total”
Depende do nível da água, do tempo submerso e do orçamento. A conta segue o critério de perda total da apólice.
Fontes: Circular Susep nº 639/2021 e Código Civil (Lei nº 10.406/2002), art. 768.
Se o sinistro for tratado como perda total, a indenização segue a Tabela FIPE do dia do evento e o fator de ajuste do contrato. Explicamos a conta passo a passo na matéria sobre perda total no seguro.
O que as enchentes do Rio Grande do Sul mostraram
Um estudo da própria Susep mediu o efeito das enchentes de abril e maio de 2024 no seguro. Até junho, o seguro de carro (casco) foi o ramo com mais avisos de sinistro no estado: 15.306, somando R$ 903.996.319. Até 20 de setembro, segundo o levantamento da CNseg citado no estudo, o número de avisos de seguro auto chegou a 18.086, com R$ 1,22 bilhão.
Avisos de sinistro por tipo de seguro
enchentes do RS, até junho/2024, quantidade
Fonte: Susep, Estudo Técnico nº 01/2024 (Lacuna de proteção para catástrofes naturais: Rio Grande do Sul, outono de 2024).
Seguro de carro no RS: junho × setembro de 2024
avisos de sinistro ligados às enchentes
Fonte: Susep, Estudo Técnico nº 01/2024 (Lacuna de proteção para catástrofes naturais: Rio Grande do Sul, outono de 2024). Junho: dados da Susep (seguradoras); setembro: levantamento da CNseg citado no estudo. Média por aviso: conta do Guia do Auto.
Quanto do valor avisado foi seguro de carro
enchentes do RS, até junho/2024
- Automóvel (casco)24,3%
- Riscos nomeados e operacionais52,9%
- Demais seguros22,9%
Fonte: Susep, Estudo Técnico nº 01/2024 (Lacuna de proteção para catástrofes naturais: Rio Grande do Sul, outono de 2024). Valores em R$ milhões.
O estudo também cita uma estimativa de consultoria de que entre 5% e 10% da frota de 2,8 milhões de veículos do estado teria ficado inutilizada. Mesmo no cenário mais baixo, seriam muito mais carros do que os 18 mil avisos ao seguro, um sinal de que boa parte dos donos não tinha cobertura para enchente. É essa diferença que a Susep chama de lacuna de proteção.
Carro alagado: o que fazer (e o que não fazer)
Importante: Não tente ligar o carro que ficou com água acima do assoalho. Se a água chegou ao motor, a partida pode causar dano grave, e o que seria um conserto vira perda total.
- Saia do carro só quando for seguro e se afaste da correnteza. Vida em primeiro lugar.
- Fotografe e filme o carro, a altura da água, a rua e a hora, antes de mexer em qualquer coisa.
- Avise a seguradora o quanto antes pelo canal da apólice e peça o guincho do seguro. Não leve o carro andando.
- Guarde o número do aviso de sinistro, o boletim de ocorrência (quando pedido) e os documentos do carro.
- Acompanhe a vistoria e peça o orçamento com a lista de peças. Se virar perda total, vale a regra da indenização integral da apólice.
Granizo e queda de árvore seguem o mesmo roteiro: registrar tudo, avisar a seguradora e não tirar o carro do lugar antes das fotos, a não ser que seja perigoso. Se a árvore caiu num carro sem seguro, o caminho é pedir o ressarcimento ao responsável pela árvore, em geral a prefeitura, o que exige prova do dano e da omissão.
O que conferir na apólice antes da chuva
Minha apólice cobre chuva?
toque para marcar
Vai pegar estrada em época de chuva? Antes de sair, use o planejador de viagem do Guia do Auto para ver o trajeto, o combustível e os pedágios, e confira se a sua apólice tem assistência fora da cidade.
Perguntas frequentes sobre seguro e chuva
Perguntas frequentes
O seguro do carro cobre enchente?
Só se a cobertura contratada incluir esse risco. Na cobertura compreensiva, alagamento e enchente costumam estar entre os riscos cobertos; nos planos só de roubo e furto ou só de terceiros, não.
O seguro cobre granizo?
Nas apólices de cobertura completa, normalmente sim. A franquia vale como num conserto comum, e se o orçamento passar do critério de perda total, a indenização é integral.
O seguro cobre queda de árvore no carro?
Quando a apólice inclui queda de objetos sobre o veículo, sim. Fotografe o local antes de remover o carro e avise a seguradora logo.
Se eu entrar na rua alagada, perco o seguro?
Pode perder. Pelo art. 768 do Código Civil, quem agrava intencionalmente o risco perde a garantia. A seguradora analisa cada caso.
Posso ligar o carro depois que a água baixar?
Não é recomendado se a água passou do assoalho. Peça o guincho e deixe a avaliação para a oficina, porque a partida com água no motor pode causar dano grave.
Quanto o seguro pagou nas enchentes do Rio Grande do Sul?
Até setembro de 2024, o seguro de carro recebeu 18.086 avisos de sinistro ligados às enchentes, somando R$ 1,22 bilhão, segundo o levantamento da CNseg citado em estudo da Susep.
Esta matéria faz parte da série de seguro do Guia do Auto. Se você tem proteção veicular de associação, as regras são diferentes: veja proteção veicular ou seguro.
Ofertas do Dia



Fontes deste guia
além do conteúdo do Guia do Auto
- Susep Estudo Técnico nº 01/2024: lacuna de proteção para catástrofes naturais (RS, 2024)PDF ↗
- Susep Circular Susep nº 639/2021: regras do seguro de automóvelPDF ↗
- Presidência da República Código Civil (Lei nº 10.406/2002), art. 768texto da lei ↗
Ofertas do Dia