Descubra a parcela, os juros e o custo total do financiamento do seu carro, com a taxa média do Banco Central e o preço da Tabela FIPE.
Simule o financiamento
mude o valor, a entrada, o prazo e a taxa- Valor financiado
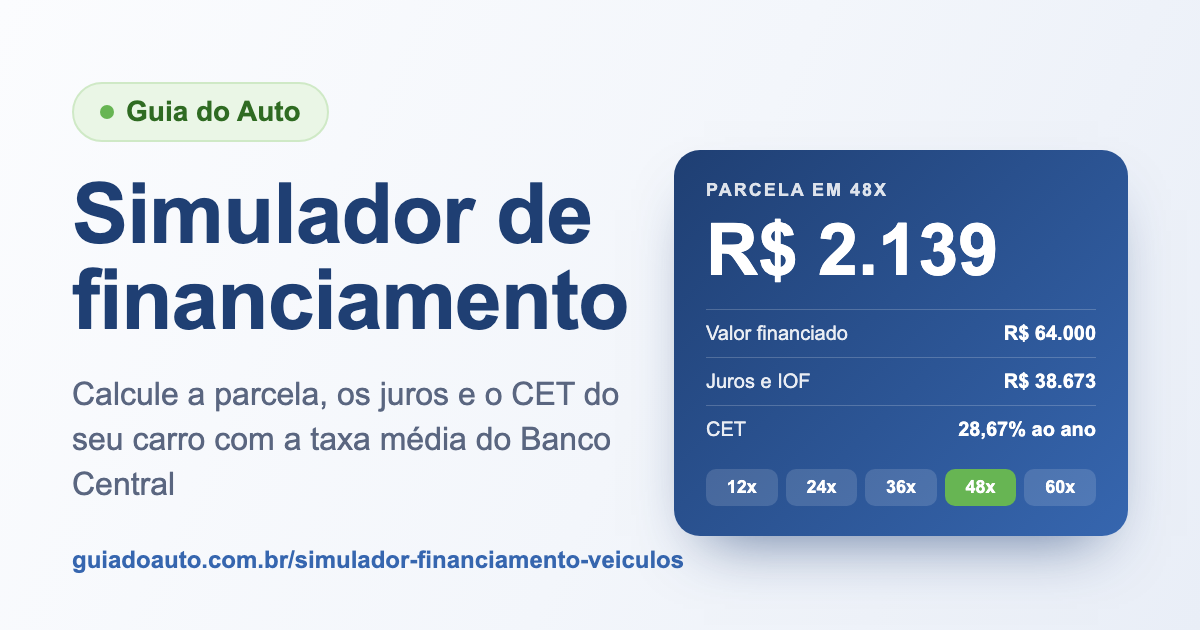
- R$ 64.000
- IOFimposto do financiamento, somado às parcelas
- R$ 2.013
- Juros e IOF no total
- R$ 38.673
- Total pago (com a entrada)
- R$ 118.673
- Custo efetivo (CET)
- 2,12% ao mês · 28,67% ao ano
Compare os prazos
- 12xR$ 6.164R$ 9.964 de juros e IOF
- 24xR$ 3.466R$ 19.186 de juros e IOF
- 36xR$ 2.574R$ 28.680 de juros e IOF
- 48xR$ 2.139R$ 38.673 de juros e IOF
- 60xR$ 1.887R$ 49.193 de juros e IOF
Simulação pela Tabela Price, com IOF de pessoa física (0,0082% ao dia + 0,38%) e sem tarifas, seguros ou registro, que variam por banco. Não é oferta de crédito: a taxa e a aprovação dependem do banco e do seu perfil. Taxa média: Banco Central (série 25471).
Sabe quanto vale o carro?
Consulte o preço na Tabela FIPE: em cada modelo há um simulador já preenchido com o valor de cada ano.
Perguntas frequentes
Como calcular a parcela do financiamento do carro?
Pela Tabela Price, que é a usada pelos bancos: a parcela fica igual do começo ao fim e junta juros e a devolução do valor emprestado. O simulador faz a conta com o valor do carro, a entrada, o prazo e a taxa de juros ao mês.
Qual a taxa de juros média do financiamento de veículos?
O simulador já começa com a média do Banco Central para pessoa física na compra de veículos, atualizada todo mês. Clique na taxa sugerida para voltar a ela depois de mudar.
O que é CET?
Custo Efetivo Total: a taxa que mostra quanto o financiamento custa de verdade, somando juros e impostos como o IOF. Compare o CET entre os bancos, não só a taxa de juros.
Quanto dar de entrada?
Quanto maior a entrada, menor a parcela e menos juros você paga no total. Muitos bancos pedem pelo menos 20% do valor do carro.
Prazo maior compensa?
A parcela cai, mas o total de juros sobe bastante. Veja na comparação de prazos quanto você paga a mais em 60 meses do que em 36.
